

Лизинг для бизнеса: умный ход или ловушка? Ключевые особенности и как избежать подводных камней
Приобретение автопарка – задача, с которой сталкиваются многие компании
текст: Игорь Голованов
фото: INNOV.RU
 135
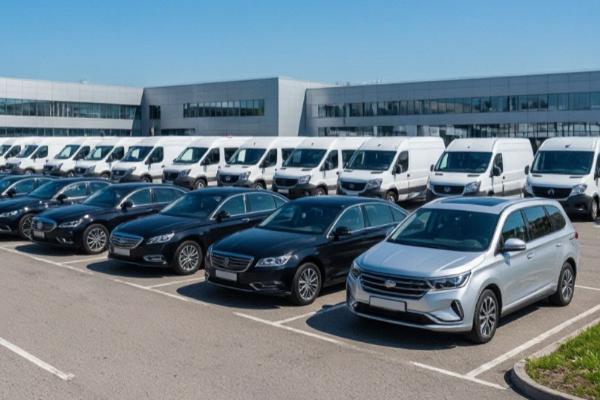
Традиционная покупка требует значительных единовременных вложений, что может быть не всегда оправдано. В этом контексте лизинг автомобилей для компаний становится привлекательной альтернативой. Однако, как и любой финансовый инструмент, он имеет свои особенности и потенциальные "подводные камни". Давайте разберемся, что нужно знать, чтобы такая сделка стала для вашего бизнеса выгодным решением, а не источником проблем.
Что такое лизинг и почему он выгоден для бизнеса?
Лизинг – это долгосрочная аренда имущества с правом его последующего выкупа. Для компаний это означает возможность получить в пользование необходимые автомобили, не замораживая при этом крупный капитал.
Ключевые преимущества для юридических лиц:
- Сохранение оборотного капитала: Вместо единовременной покупки, компания выплачивает регулярные лизинговые платежи, что позволяет сохранить свободные средства для текущей деятельности и развития.
- Налоговые льготы:
- НДС: Лизинговые платежи включают НДС, который компания может принять к вычету, снижая тем самым налоговую нагрузку.
- Налог на прибыль: Лизинговые платежи относятся на расходы, уменьшая налогооблагаемую базу по налогу на прибыль.
- Амортизация: Автомобиль амортизируется лизингодателем, что также является преимуществом для лизингополучателя.
- Гибкость и обновление автопарка: Лизинг позволяет легко обновлять автопарк по истечении срока договора, получая более современные и экономичные модели.
- Прогнозируемые расходы: Регулярные платежи позволяют точно планировать бюджет на содержание автопарка.
- Минимум бюрократии: Процедура оформления лизинга, как правило, проще и быстрее, чем получение банковского кредита.
Подводные камни: где таится опасность?
Несмотря на очевидные плюсы, лизинг может таить в себе и неприятные сюрпризы, если подойти к выбору лизинговой компании и условиям договора невнимательно.
Основные "подводные камни":
- Скрытые комиссии и платежи: Некоторые лизинговые компании могут включать в договор дополнительные комиссии за оформление, обслуживание, страхование или досрочное погашение, которые не всегда очевидны.
- Высокая стоимость выкупа: В конце срока договора стоимость выкупа автомобиля может оказаться значительно выше рыночной, если это не было четко оговорено.
- Ограничения по пробегу: Договоры лизинга часто содержат ограничения по годовому пробегу. Превышение лимита может повлечь за собой существенные штрафы.
- Требования к страхованию: Лизингодатель может настаивать на дорогостоящих страховых полисах (КАСКО, ОСАГО), которые увеличивают общую стоимость лизинга.
- Штрафы за досрочное расторжение: Если компании потребуется расторгнуть договор досрочно, штрафы могут быть очень высокими.
- Состояние автомобиля при возврате: Несоблюдение условий договора по эксплуатации и своевременному ремонту может привести к необходимости возмещения ущерба при возврате автомобиля.
- Непрозрачность договора: Сложные юридические формулировки и отсутствие четких разъяснений могут привести к недопониманию условий.
Как избежать неприятностей: практические советы
Чтобы лизинговый договор стал для вашей компании выгодным и безопасным инструментом, следуйте этим рекомендациям:
- Тщательно выбирайте лизинговую компанию:
- Изучите репутацию компании на рынке.
- Сравните предложения от нескольких лизингодателей.
- Обратите внимание на опыт работы компании с бизнесом в вашей отрасли.
-
Внимательно изучайте договор:
- Не спешите подписывать. Прочитайте каждый пункт договора несколько раз.
- Обратите особое внимание на:
- Размер лизинговых платежей и график их внесения.
- Стоимость выкупа автомобиля по окончании срока договора.
- Ограничения по пробегу и штрафы за его превышение.
- Условия страхования (кто выбирает страховую компанию, какие риски покрываются).
- Порядок и условия досрочного расторжения договора, а также размер неустойки.
- Ответственность сторон за повреждение или утрату автомобиля.
- Порядок проведения технического обслуживания и ремонта.
- Не стесняйтесь задавать вопросы. Если что-то непонятно, попросите лизингодателя разъяснить.
архив: 2013 2012 2011 1999-2011 новости ИТ гость портала 2013 тема недели 2013 поздравления
E-mail редакции: vzh85@yandex.ru, 